Stablecoin e acquisto casa: il denaro serve alla scadenza
Il mercato può recuperare. La tua scadenza potrebbe non aspettare. Quando ragiono su stablecoin e acquisto casa, parto da qui: non dal valore che torna dopo una crisi, ma dal denaro utilizzabile nel momento in cui devi pagare. Io non considero queste due cose equivalenti. E non voglio che tu le confonda quando stai impegnando i risparmi destinati alla casa.
La frase «alla fine è tornato tutto come prima» rassicura. Ma racconta soltanto l’arrivo. Se nel mezzo avevi un pagamento da sostenere, serve guardare anche quel pezzo della storia. Non è una previsione sul prossimo crollo. È una domanda sul tuo calendario.
USD Coin nel 2023: che cosa documenta la Banca d’Italia
Nella sua pagina educativa sulle criptoattività, la Banca d’Italia descrive un episodio preciso. Nel marzo 2023, dopo il fallimento di Silicon Valley Bank, USD Coin perse temporaneamente la parità con il dollaro. Tra le attività che sostenevano la criptoattività figurava un deposito presso quella banca.
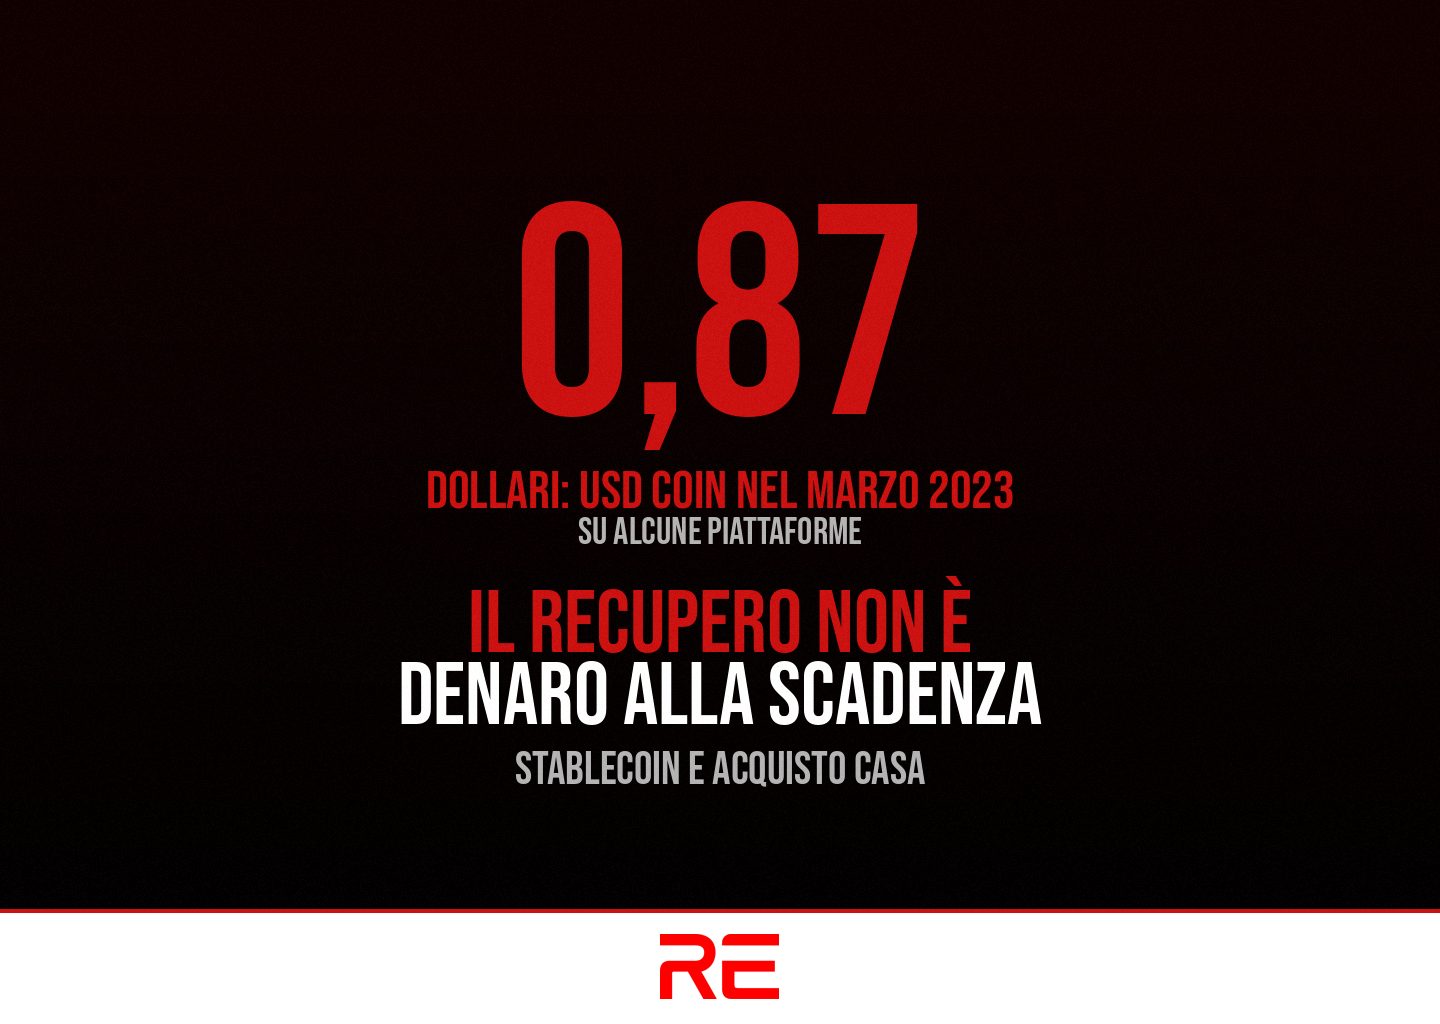
Su alcune piattaforme USD Coin arrivò a essere scambiata a 87 centesimi di dollaro. Dopo che le autorità garantirono il rimborso integrale dei depositi presso Silicon Valley Bank, tornò rapidamente alla parità. La fonte mette in evidenza una vulnerabilità anche per attività presentate come stabili.
Tengo ferme due precisazioni. È un caso storico, non una quotazione attuale. E «su alcune piattaforme» non significa che ogni possessore avrebbe venduto allo stesso prezzo. Non ricavo da quel dato la perdita del tuo portafoglio, né il valore disponibile per una compravendita reale.
Stablecoin e acquisto casa: recupero e disponibilità sono diversi
La mia tesi è questa: il recupero successivo di un’attività non dimostra che il capitale fosse utilizzabile alle stesse condizioni durante tutto l’intervallo. Il grafico guarda il valore nel tempo. Tu devi guardare anche gli impegni che cadono dentro quel tempo.
Scenario puramente ipotetico: hai destinato alla casa una parte del patrimonio detenuto in una stablecoin. Arriva una scadenza mentre l’attività è lontana dal valore atteso. Il ritorno successivo alla parità non risponde alla domanda che avevi quel giorno: quale somma potevi effettivamente usare?
Non sto raccontando un rogito saltato. La fonte non ne documenta uno. Sto separando la storia del prodotto dalla tua capacità di pagare a una data determinata. Se puoi aspettare oppure no, cambia il significato concreto della stessa oscillazione. Il nome «stabile» non contiene già la risposta.
Il preliminare mette una data dentro la decisione
Il Consiglio Nazionale del Notariato spiega che il preliminare è un vero contratto: obbliga entrambe le parti alla stipula del definitivo. Tra gli elementi da indicare richiama anche la data del contratto definitivo, insieme al prezzo e alla descrizione dell’immobile.
Ecco perché, quando parlo di stablecoin e acquisto casa, non mi basta discutere del prodotto finanziario. C’è anche il contratto immobiliare. Una cosa è sperare che il patrimonio recuperi. Un’altra è aver assunto un impegno scritto. Le conseguenze di un ritardo, i termini e le eventuali condizioni dipendono dal contratto concreto: non le decido con una frase sul mercato.
Il rischio delle riserve non si legge dal nome
La Banca d’Italia distingue le stablecoin dalle criptoattività il cui valore oscilla liberamente. Per le prime richiama la disponibilità e la qualità delle attività sottostanti, oltre all’efficacia dei meccanismi di stabilizzazione. Il caso USD Coin rende concreto questo punto: conoscere la valuta di riferimento non equivale a conoscere le riserve che la sostengono.
Io non trasformo l’intervento pubblico del 2023 in una garanzia universale per qualunque criptoattività. Quell’esito appartiene a quell’episodio. Per il prodotto che detieni servono informazioni specifiche, non la rassicurazione presa in prestito da una crisi già risolta.
Prima della firma, chiarisci quale denaro potrai usare
Io porterei al confronto due documenti: le condizioni dell’attività finanziaria e il calendario degli impegni per la casa. Il professionista finanziario può aiutarti a leggere rischi e condizioni di utilizzo del capitale. Il notaio può verificare termini e obblighi della compravendita. Nessuna delle due letture sostituisce l’altra.
Tu non devi vincere una discussione sulle criptoattività. Devi evitare che una certezza immaginata diventi una firma fatta troppo presto. Verifica il tuo caso con il professionista finanziario e con il notaio, prima di assumere impegni che dipendono da quel denaro. Per ricevere la guida gratuita ComperaRE, compila il form qui sotto.